
Energetický audit: Vzor, vysvetlivky a náklady
Energetický auditFirma, ktorá žiada o eurofondy na modernizáciu budovy, výroby alebo technológií, často potrebuje energetický audit. Ten zhodnotí súčasnú spotrebu energie. Zároveň navrhne možnosti úspor a vyhodnotí ich návratnosť.
Energetický audit nemá podobu univerzálneho formulára. Jeho rozsah závisí od konkrétnej budovy, prevádzky a účelu. Nižšie si ukážeme vzor energetického auditu, jeho hlavné časti a vysvetlíme, čo ovplyvňuje jeho cenu.
Aktuálne: Energetický audit môže byť povinnou prílohou aj pri žiadosti o dotáciu. Týka sa to napríklad aktuálnej výzvy Environmentálneho fondu MoF 8/2026. Podmienky a požadovaný rozsah auditu sa líšia podľa konkrétnej aktivity. Viac sme zhrnuli v článku o výzve MoF 8/2026.
Čo je energetický audit a na čo slúži?
Energetický audit je odborné posúdenie spotreby energie v budove, prevádzke alebo technológii. Jeho cieľom je zistiť, kde sa energia spotrebúva, kde vznikajú straty a aké opatrenia môžu spotrebu znížiť.
Audit zároveň hodnotí, či sa navrhované opatrenia ekonomicky oplatia. Preto neukazuje iba možnú úsporu energie. Obsahuje aj odhad investičných nákladov, finančnej úspory a návratnosti.
Pre firmu má energetický audit odpovedať najmä na štyri otázky:
- Kde energiu spotrebúvame? Budovy, výroba, vykurovanie, chladenie, osvetlenie a ďalšie procesy.
- Kde vznikajú straty? Neefektívne zariadenia, rozvody, regulácia alebo obálka budovy.
- Čo môžeme zmeniť? Konkrétne technické, organizačné a investičné opatrenia.
- Oplatí sa investícia? Náklady, úspora energie, finančná úspora a návratnosť.
Energetický audit preto nie je iba kontrolou faktúr za elektrinu alebo plyn. Audítor pracuje aj s technickou dokumentáciou a skutočným stavom prevádzky. Podľa potreby preverí zdroje tepla a chladu, osvetlenie, vzduchotechniku, výrobné zariadenia alebo ďalších významných spotrebiteľov energie.
Kedy firma potrebuje energetický audit?
Energetický audit môže firma potrebovať zo zákona alebo pre konkrétny projekt. Podľa aktuálnej slovenskej legislatívy je povinný najmä pre veľké podniky. Tie ho musia zabezpečiť najmenej raz za štyri roky.
Za veľký podnik sa považuje podnik, ktorý nespĺňa podmienky pre malý alebo stredný podnik. Hranicou je 250 zamestnancov. Pri menšom počte zamestnancov sa posudzuje aj ročný obrat do 50 miliónov eur alebo bilančná suma do 43 miliónov eur. Do posúdenia vstupujú aj partnerské a prepojené podniky.
Tieto pravidlá sa však budú meniť. Nová európska legislatíva viaže povinnosť na spotrebu energie. Pri priemernej ročnej spotrebe nad 10 TJ za predchádzajúce tri roky má podnik podliehať energetickému auditu. Pri spotrebe nad 85 TJ má zaviesť systém energetického manažérstva.
Energetický audit môže byť potrebný aj pri dotačných projektoch. Vtedy nerozhoduje iba veľkosť firmy alebo jej spotreba. Rozhodujú podmienky konkrétnej výzvy a plánovaná investícia.
Pri rodinnom dome sa zákonný energetický audit štandardne nevyžaduje. Pri novostavbe sa vypracúva projektové energetické hodnotenie. Ku kolaudácii sa následne vyhotovuje energetický certifikát. Pri obnove domu môže konkrétna dotačná výzva požadovať ďalšie energetické posúdenie.
Energetický audit jednej budovy nemusí byť auditom celej firmy
Pri firmách s viacerými prevádzkami je dôležité správne určiť rozsah auditu. Podľa vyhlášky č. 179/2015 Z. z. má predmet auditu zahŕňať objekty a činnosti, ktoré predstavujú najmenej 90 % celkovej spotreby energie objednávateľa.
Ak má podnik viac výrobných závodov, audit jednej administratívnej budovy preto nemožno automaticky považovať za audit celej spoločnosti. Rozsah auditu závisí aj od jeho konkrétneho účelu. Inak môže vyzerať audit veľkého podniku a inak audit pripravený pre konkrétnu investíciu alebo dotačnú výzvu.
Čo obsahuje dokument energetický audit
Pri vyhľadávaní frázy „energetický audit vzor“ vzniká dojem, že existuje jeden univerzálny formulár. Jednotný grafický vzor celej správy neexistuje, vyhláška MH SR č. 179/2015 Z. z.určuje obsah a postup auditu, nie jeho vzhľad.
Záväzná je forma Súhrnného informačného listu (príloha č. 4 vyhlášky). To je zároveň jediná časť auditu, ktorú možno považovať za skutočný „vzor“: štruktúrovaný prehľad navrhovaných opatrení, úspor, nákladov a údajov, ktoré sa ohlasujú do monitorovacieho systému.
| Časť dokumentu | Typický obsah |
| 1. Identifikácia | Objednávateľ, audítor, predmet a účel auditu, majetkovoprávne vzťahy |
| 2. Vstupné podklady | Faktúry, merania, projekty, technické údaje |
| 3. Súčasný stav | Budovy, technológie a prevádzkové režimy |
| 4. Energetická bilancia | Elektrina, plyn, teplo, palivá a ich náklady |
| 5. Vyhodnotenie spotreby | Významní spotrebitelia, účinnosť zdrojov a straty |
| 6. Návrh opatrení | Technické a organizačné možnosti úspor |
| 7. Ekonomické hodnotenie | Investícia, úspora, návratnosť, NPV, IRR |
| 8. Environmentálne hodnotenie | Vplyv opatrení na emisie |
| 9. Odporúčaný súbor opatrení | Prioritizované riešenia a bilancia pred a po realizácii |
| 10. Súhrnný informačný list | Manažérske zhrnutie výsledkov (záväzná forma) |
| 11. Prílohy | Výpočty, schémy, fotografie, protokoly z meraní |
Konkrétny dokument sa preto graficky líši od audítora k audítorovi, jeho odborná logika však zostáva rovnaká.
Zjednodušený príklad vzoru energetického auditu
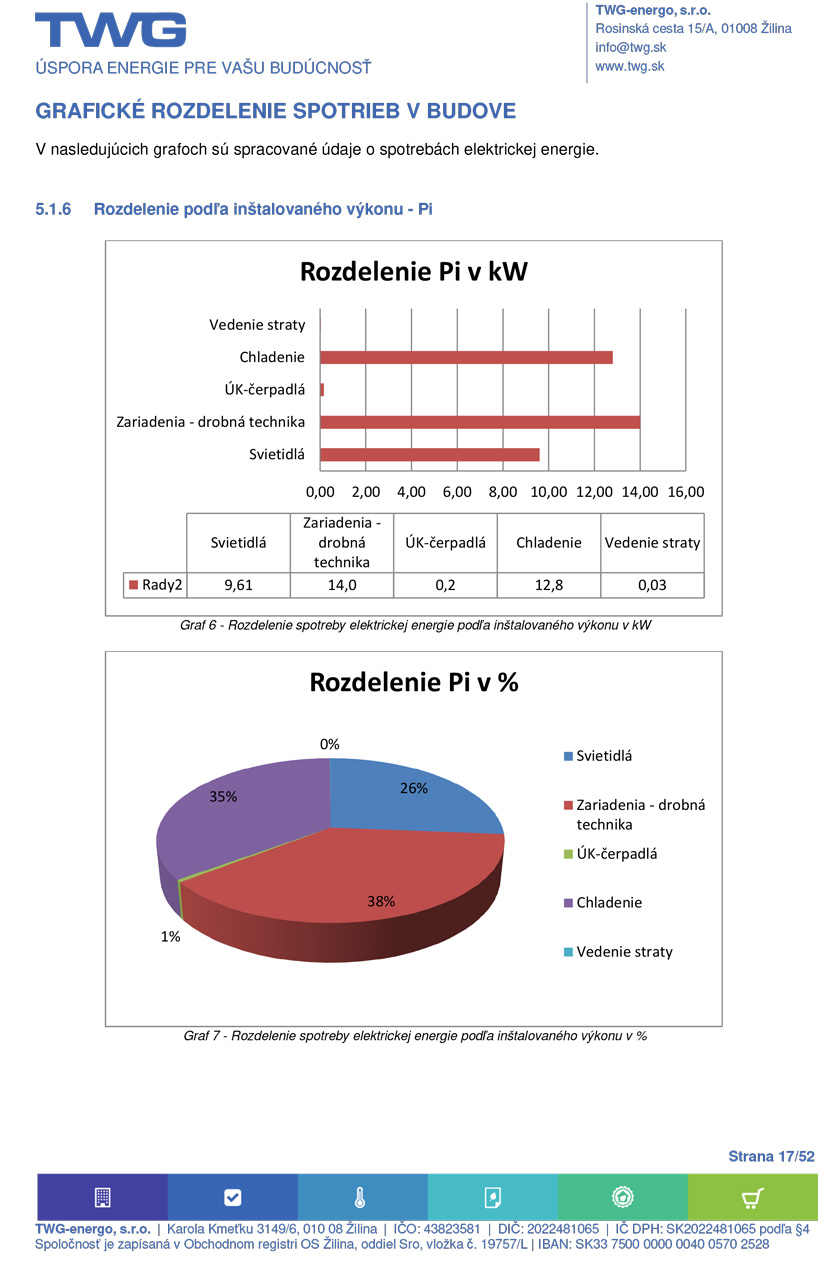
Vysvetlivky k jednotlivým častiam energetického auditu
Jednotlivé energetické audity sa môžu líšiť poradím kapitol. Ich obsah však vychádza z rovnakých základných oblastí. Nižšie vysvetľujeme, čo v nich firma nájde a prečo sú dôležité.
1. Identifikácia predmetu auditu
Prvá časť určuje, čo audit hodnotí. Môže ísť o jednu budovu, výrobnú prevádzku, celý areál alebo konkrétne technológie.
Dokument obsahuje údaje o objednávateľovi a audítorovi. Uvádza aj účel auditu, použité podklady a vzťah firmy k hodnotenému majetku. Táto časť zároveň určuje hranice hodnotenia.
Ak sa napríklad do predmetu auditu nezahrnie hala, ktorú firma plánuje modernizovať, výsledky auditu sa na ňu nevzťahujú. Preto je správne určenie rozsahu auditu dôležité už na začiatku.
2. Zistenie a vyhodnotenie súčasného stavu
Audítor musí najskôr zistiť, ako objekt alebo prevádzka funguje dnes. Posudzuje technické riešenie, spôsob prevádzky a významné spotrebiče energie.
Vo výrobnom podniku môže preverovať výrobné linky, elektromotory, kompresory, chladenie alebo vzduchotechniku. Pri budovách sa viac zameriava na vykurovanie, prípravu teplej vody, osvetlenie, chladenie a obálku budovy.
Audítor pracuje s projektovou dokumentáciou a technickými podkladmi. Súčasťou procesu je aj obhliadka na mieste.
Aké podklady si má firma pripraviť?
Kvalita vstupných údajov ovplyvňuje presnosť aj rýchlosť spracovania. Firma by mala pripraviť najmä faktúry za energie, údaje z merania, pôdorysy, technické správy a schémy rozvodov.
Pomôže aj zoznam významných technológií a ich prevádzkových hodín. Audítor tak dokáže lepšie určiť, kde energia vzniká a kde sa spotrebúva.
Vyhláška pracuje s údajmi až za štyri predchádzajúce kalendárne roky. Pri spotrebe ovplyvnenej počasím sa môže použiť klimatická korekcia. Vďaka nej sa napríklad miernejšia zima nepovažuje automaticky za úsporu energie.
Firma nemusí mať všetky údaje dokonale pripravené. Chýbajúce merania však môžu vyžadovať ďalšie meranie alebo odborný výpočet. To môže zvýšiť náročnosť auditu aj jeho cenu.
3. Energetická bilancia ako jadro auditu
Energetická bilancia ukazuje, koľko energie vstupuje do budovy alebo prevádzky a kde sa následne spotrebúva. Sleduje sa napríklad elektrina, zemný plyn, teplo alebo ďalšie palivá.
Pri každom zdroji sa hodnotí spotreba aj finančný náklad. Audit však nekončí pri prehľade faktúr. Audítor skúma príčiny spotreby. Sleduje napríklad výrobný výkon, prevádzkové hodiny, klimatické podmienky alebo režim zmien. Vďaka tomu vie odlíšiť bežnú spotrebu od neefektívnej prevádzky.
Príkladom môže byť výrobný podnik s vysokou spotrebou elektriny. Celková faktúra neukáže príčinu. Podružné meranie však môže odhaliť vysokú spotrebu pri výrobe stlačeného vzduchu.
Následná kontrola môže odhaliť úniky v rozvodoch alebo nevhodné riadenie kompresorov. V inom podniku môže byť problémom chladenie alebo tepelné straty. Energetická bilancia tak rozdelí celkovú spotrebu na konkrétne časti. Firma potom vie, kde má najväčší potenciál úspor.
4. Návrh úsporných opatrení a ekonomické vyhodnotenie
Audit nemá iba pomenovať problém. Musí navrhnúť aj konkrétne úsporné opatrenia. Pri každom opatrení sa hodnotí úspora energie, finančná úspora, investičné náklady a prevádzkové náklady. Dôležitá je aj doba návratnosti.
Opatrenia môžu byť jednoduché aj investične náročné. Môže ísť o zmenu regulácie, modernizáciu osvetlenia, výmenu pohonov alebo spätné získavanie tepla. Ďalšou možnosťou je odstránenie únikov stlačeného vzduchu, výmena zdroja tepla alebo zateplenie budovy. Výber závisí od konkrétnej prevádzky.
Čo znamenajú NPV a IRR?
Energetický audit hodnotí aj to, či sa investícia ekonomicky oplatí. Medzi dôležité ekonomické ukazovatele patria NPV a IRR.
- NPV, čistá súčasná hodnota, ukazuje ekonomický prínos investície po zohľadnení času. Kladná hodnota spravidla znamená, že investícia vytvára vyšší prínos než jej náklady.
- IRR, vnútorné výnosové percento, vyjadruje očakávanú výnosnosť investície v percentách. Pomáha porovnávať viacero investičných možností.
Audit sleduje aj prostú a diskontovanú dobu návratnosti. Firma tak môže porovnať opatrenia podľa energetického aj ekonomického prínosu. Dve opatrenia totiž môžu priniesť rovnakú úsporu energie, ale vyžadovať veľmi rozdielnu investíciu. Práve ekonomické vyhodnotenie pomáha vedeniu určiť poradie investícií.
Vysvetlivky k pojmom v energetickom audite
Pri čítaní energetického auditu sa môžete stretnúť s viacerými odbornými pojmami. Toto sú tie najdôležitejšie:
| Pojem | Čo znamená |
| Konečná spotreba energie | Energia, ktorú budova alebo prevádzka skutočne spotrebuje. Napríklad elektrina, plyn, teplo alebo palivá. |
| Primárna energia | Energia zohľadňujúca aj energiu potrebnú na jej výrobu a dodanie. Používa sa aj pri vyhodnocovaní úspor v niektorých dotačných výzvach. |
| TJ / GWh | Jednotky energie. 10 TJ zodpovedá približne 2,78 GWh. |
| Dennostupňová metóda | Spôsob prepočtu spotreby tepla na porovnateľné klimatické podmienky. |
| Prostá návratnosť | Čas, za ktorý sa investícia vráti z dosiahnutých úspor. Nezohľadňuje hodnotu peňazí v čase. |
| Reálna návratnosť | Doba návratnosti, ktorá zohľadňuje hodnotu budúcich úspor v čase. |
| Diskontovanie | Prepočet budúcich finančných úspor na ich dnešnú hodnotu. |
| NPV | Čistá súčasná hodnota. Vyjadruje ekonomický prínos investície po zohľadnení hodnoty peňazí v čase. |
| IRR | Vnútorné výnosové percento. Vyjadruje výnosnosť investície v percentách. |
| SIL | Súhrnný informačný list. Ide o záväznú prílohu energetického auditu. |
| PEH | Projektové energetické hodnotenie budovy. |
Ako sa energetický audit vypracúva a aké sú náklady
Energetický audit vypracúva odborne spôsobilý energetický audítor podľazákona č. 321/2014 Z. z. Audítor najskôr získa údaje o spotrebe a preverí stav budovy alebo prevádzky. Následne vyhodnotí spotrebu, navrhne úsporné opatrenia a posúdi ich návratnosť.
Z pohľadu firmy má audit jasný postup. Dobrá príprava podkladov dokáže jeho spracovanie výrazne zrýchliť.
- Určenie účelu a rozsahu. Stanoví sa, či ide o zákonnú povinnosť, investičné rozhodnutie alebo dotačný projekt. Určia sa aj budovy, technológie a prevádzky, ktoré audit pokryje.
- Zber podkladov a obhliadka. Firma poskytne údaje o spotrebe, faktúry, technickú dokumentáciu a dostupné merania. Audítor preverí skutočný stav prevádzky.
- Energetická analýza. Zostaví sa energetická bilancia a určia sa hlavní spotrebitelia energie.
- Návrh a vyhodnotenie opatrení. Vypočítajú sa možné úspory, náklady a návratnosť jednotlivých opatrení.
- Odovzdanie auditu. Výsledkom je písomná správa a Súhrnný informačný list. Pri povinnom audite sa údaje oznamujú aj do monitorovacieho systému.
Najčastejšie zdržanie vzniká pri zbere podkladov. Problémom býva chýbajúca projektová dokumentácia alebo rozdelenie spotreby medzi prevádzky so spoločným odberným miestom.
Cena energetického auditu
Cena energetického auditu nie je štátom regulovaná. Neexistuje ani jednotná cena za m². Pri budovách cenu ovplyvňuje najmä veľkosť a technické vybavenie. Pri priemysle rozhoduje predovšetkým rozsah a zložitosť technológií.
Dve haly s rovnakou výmerou preto môžu mať rozdielnu cenu auditu. Iný rozsah práce vyžaduje hala s vykurovaním a osvetlením. Iný závod s kompresorovňou, parným hospodárstvom a centrálnym chladením.
| Predmet auditu | Orientačná cena |
| Jednoduchšia budova alebo menšia prevádzka | približne 3 000 až 6 000 € |
| Viac objektov alebo technologicky zložitejšia prevádzka | približne 6 000 až 15 000 € |
| Rozsiahly priemyselný podnik alebo viac závodov | približne 15 000 až 30 000 € a viac |
Poznámka: Nasledujúce sumy predstavujú orientačný trhový rámec. Nejde o regulovaný cenník.
Čo najviac ovplyvňuje cenu energetického auditu?
Najväčší vplyv má rozsah auditu. Pri zákonnom audite musí hodnotenie pokryť objekty a činnosti, ktoré predstavujú najmenej 90 % celkovej spotreby energie objednávateľa.
Druhým faktorom je technologická náročnosť. Parné hospodárstvo, stlačený vzduch, centrálne chladenie, kogenerácia alebo vlastné trafostanice znamenajú viac meraní a výpočtov.
Dôležitá je aj kvalita vstupných údajov. Audit pracuje s údajmi až za štyri predchádzajúce kalendárne roky. Ak chýbajú podružné merania alebo technická dokumentácia, údaje treba doplniť meraním alebo odborným výpočtom.
Cenu ovplyvňuje aj účel dokumentu. Dotačná výzva môže požadovať výpočty, ktoré starší audit neobsahuje. Môže ísť napríklad o úsporu primárnej energie, emisie CO₂ alebo ďalšie merateľné ukazovatele.
Prečo môže byť veľmi lacný energetický audit problém?
Energetický audit zahŕňa obhliadku na mieste, energetickú bilanciu, návrh opatrení a výpočet ich úspor a návratnosti. Pri zákonnom audite treba zároveň dodržať požadovaný rozsah spotreby. Ponuka napríklad za 900 € preto nemusí zahŕňať rovnaký rozsah práce ako audit za niekoľko tisíc eur.
Určitú predstavu dávajú aj limity verejnej podpory. V programe Zelená podnikom môže príspevok na účelový energetický audit dosiahnuť 45 % oprávnených výdavkov, najviac 2 500 €. Pri plnom využití podpory to zodpovedá nákladu približne 5 556 €. Vo výzve MoF 8/2026 je porealizačný energetický audit oprávneným výdavkom do 6 000 €. Tieto sumy nie sú cenníkom, ale ukazujú rád nákladov, s ktorým programy počítajú.
Pri porovnaní ponúk preto sledujte obsah a rozsah, nie iba konečnú cenu. Najmä pri dotácii si treba vopred overiť, či audit obsahuje všetky výpočty a prílohy požadované konkrétnou výzvou.
Energetický audit má byť podkladom pre rozhodnutie
Kvalitný energetický audit nemá byť len formálnym dokumentom. Mal by jasne ukázať, kde firma spotrebúva najviac energie, kde vznikajú straty a ktoré opatrenia dávajú technický aj ekonomický zmysel.
Pri každom významnom opatrení by mala firma poznať potrebnú investíciu, očakávanú úsporu a návratnosť. Dôležité sú aj realistické vstupné údaje a správne poradie opatrení. Napríklad nový zdroj tepla má zmysel dimenzovať až po zohľadnení plánovaných úspor na budove alebo v prevádzke.
Energetický audit tak môže slúžiť ako investičný podklad pre vedenie firmy. Zároveň môže byť povinným dokumentom pri zákonnej povinnosti alebo dotačnom projekte.
Pred objednaním auditu si preto treba ujasniť jeho konkrétny účel. Zákonný audit veľkého podniku, audit pre dotačnú výzvu, energetický certifikát a projektové energetické hodnotenie nie sú zameniteľné dokumenty. Od účelu sa odvíja rozsah auditu aj jeho cena.
V TWG vám pomôžeme určiť správny rozsah energetického auditu podľa typu prevádzky a účelu dokumentu. Vyhodnotíme dostupné údaje, objekty a technológie. Následne pripravíme odborné energetické posúdenie s návrhom úspor a ekonomickým vyhodnotením opatrení. Cieľom je vytvoriť dokument, ktorý firma využije pri technickom aj investičnom rozhodovaní.
Vypracujeme Vám energetický audit na mieru.
Chcem energetický audit


